Telefon od firmy windykacyjnej potrafi wywołać stres, zwłaszcza gdy nie wiadomo, kto naprawdę dzwoni, skąd wzięła się należność i co może wydarzyć się dalej. Wyjaśniam, czym jest windykacja, jak przebiega, jakie uprawnienia ma windykator oraz jak rozsądnie zareagować na wezwanie do zapłaty.
Najważniejsze informacje o windykacji w kilku zdaniach
- Windykacja to próba odzyskania zaległej należności, najczęściej bez udziału sądu.
- Windykator nie jest komornikiem i nie może samodzielnie zająć rachunku, pensji ani majątku.
- Dłużnik może poprosić o potwierdzenie długu, jego wysokości i podstawy.
- Najgorszą reakcją zwykle jest ignorowanie pism sądowych i kontaktu dotyczącego zadłużenia.
- Przed podpisaniem ugody trzeba sprawdzić, czy dług jest prawidłowy i nadal wymagalny.
Windykacja, czyli co to naprawdę oznacza dla dłużnika
Windykacja to działania podejmowane przez wierzyciela albo wynajętą przez niego firmę w celu odzyskania pieniędzy, które nie zostały zapłacone w terminie. Może dotyczyć rat kredytu, niezapłaconego rachunku, faktury, czynszu, mandatu albo innego zobowiązania. Najczęściej zaczyna się od wezwania do zapłaty, telefonu, wiadomości e-mail lub propozycji ugody.
W praktyce windykacja ma przede wszystkim doprowadzić do dobrowolnej spłaty. Firma może przypominać o długu, przedstawić jego wyliczenie i negocjować raty. Nie oznacza to jeszcze, że sprawa trafiła do sądu ani że rozpoczęła się egzekucja komornicza. Te etapy są często mylone, a to właśnie ta różnica decyduje o tym, czego druga strona może od nas żądać.
Przeczytaj również: Żyrant kredytu - za co odpowiada i kiedy spłaca dług?
Windykacja polubowna i sądowa
Windykacja polubowna odbywa się bez wyroku sądu. Wierzyciel kontaktuje się z dłużnikiem i próbuje uzyskać zapłatę albo podpisać porozumienie. Jeśli rozmowy nie przyniosą rezultatu, może skierować sprawę do sądu. Dopiero później, po uzyskaniu odpowiedniego tytułu wykonawczego, możliwe jest wszczęcie egzekucji przez komornika.
Nie każda wiadomość o planowanym pozwie oznacza, że pozew już złożono. Zawsze sprawdzam, czy dokument zawiera nazwę wierzyciela, numer umowy, kwotę należności, rozbicie na kapitał i odsetki oraz termin zapłaty. Sam nagłówek pisma nie przesądza o jego charakterze.
Windykator a komornik to dwie różne role
Najważniejsze rozróżnienie jest proste. Windykator działa w imieniu wierzyciela i prowadzi negocjacje, natomiast komornik jest funkcjonariuszem publicznym wykonującym egzekucję na podstawie tytułu wykonawczego. Windykator nie ma takich uprawnień jak organ egzekucyjny.
| Windykator | Komornik |
|---|---|
| Kontaktuje się z dłużnikiem i wysyła wezwania | Prowadzi formalne postępowanie egzekucyjne |
| Może proponować ugodę i rozłożenie długu na raty | Może zająć rachunek, wynagrodzenie lub inne prawa majątkowe w granicach prawa |
| Nie może samodzielnie zająć majątku | Działa na podstawie tytułu wykonawczego |
| Nie może wejść do mieszkania bez zgody | Ma uprawnienia wynikające z przepisów egzekucyjnych |
Firma windykacyjna może zapowiadać skierowanie sprawy do sądu, ale nie może udawać sądu, komornika ani organu państwowego. Nie może też sugerować, że już zajęła majątek, jeżeli takie postępowanie nie zostało wszczęte. Jak wskazuje UOKiK, wprowadzanie konsumenta w błąd co do uprawnień windykatora może naruszać jego prawa.
Jakie granice obowiązują firmę windykacyjną
Kontakt w sprawie długu jest legalny, ale sposób jego prowadzenia ma znaczenie. Windykator powinien działać rzeczowo, podać dane wierzyciela i wyjaśnić, czego dotyczy należność. Presja, groźby, nękanie i ujawnianie informacji osobom postronnym nie są normalnym elementem windykacji.
Windykator nie może samodzielnie zająć pensji, konta bankowego, samochodu ani mieszkania. Nie może również zmusić dłużnika do wpuszczenia go do domu. Wizyta terenowa nie daje mu prawa do przeszukania lokalu ani zabrania jakiejkolwiek rzeczy.
Ostrożność trzeba zachować także przy dodatkowych opłatach. Koszt telefonu, SMS-a czy listu nie staje się automatycznie częścią długu tylko dlatego, że firma wpisała go do tabeli. Żądana kwota powinna mieć podstawę w umowie, przepisach albo prawomocnym rozstrzygnięciu, a dłużnik może poprosić o szczegółowe wyliczenie.
Jeżeli kontakt przybiera formę gróźb albo uporczywego nękania, należy zachować wiadomości, koperty, historię połączeń i nagrania, jeśli zostały legalnie uzyskane. W zależności od sytuacji można złożyć reklamację, zawiadomić właściwy organ lub skorzystać z pomocy rzecznika konsumentów.
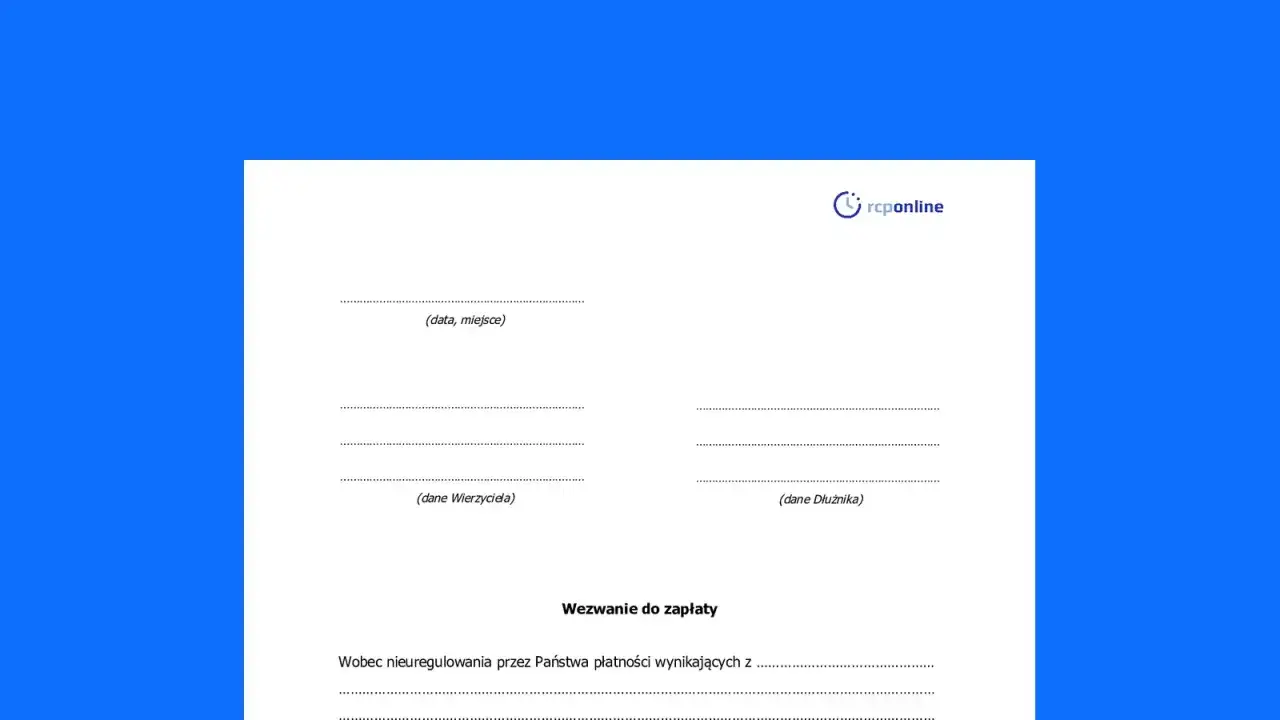
Co zrobić po otrzymaniu wezwania do zapłaty
Nie radzę ani automatycznie płacić, ani od razu wyrzucać pisma. Najpierw trzeba ustalić, kto żąda zapłaty i z czego wynika zadłużenie. Dotyczy to zwłaszcza sytuacji, gdy wierzycielem jest firma, której nazwa nic nam nie mówi, bo należność mogła zostać sprzedana innemu podmiotowi.
- Sprawdź nazwę wierzyciela, numer umowy, datę powstania długu i rachunek do zapłaty.
- Poproś o dokumenty potwierdzające istnienie oraz wysokość zobowiązania.
- Porównaj kwotę główną, odsetki, koszty sądowe i inne opłaty.
- Jeżeli dług jest prawidłowy, zaproponuj raty, których naprawdę będziesz w stanie dotrzymać.
- Jeżeli należność jest błędna lub jej nie rozpoznajesz, zakwestionuj ją na piśmie i zachowaj potwierdzenie wysłania.
W rozmowie telefonicznej nie trzeba podejmować decyzji pod presją. Można poprosić o przesłanie informacji na piśmie i spokojnie sprawdzić dokumenty. Z mojego doświadczenia wynika, że największą różnicę robi nie sama szybkość zapłaty, lecz ustalenie realnego harmonogramu. Rata, której nie da się utrzymać po dwóch miesiącach, tylko odsuwa problem.
Przed podpisaniem ugody trzeba przeczytać, czy obejmuje ona uznanie długu, nowe odsetki, opłaty za obsługę oraz konsekwencje opóźnienia jednej raty. Podpisanie dokumentu albo częściowa spłata może mieć wpływ na ocenę przedawnienia, dlatego przy starym, niejasnym lub spornym długu rozsądna bywa konsultacja z prawnikiem.
Stary, sporny albo nieznany dług wymaga dodatkowej ostrożności
Nie każda należność wskazana w piśmie jest automatycznie zasadna. Błąd może dotyczyć osoby, kwoty, daty, naliczonych odsetek albo samego istnienia umowy. Zdarza się też, że dług został już zapłacony, a informacja nie została prawidłowo zaksięgowana.
Znaczenie może mieć również przedawnienie roszczenia. W polskim prawie podstawowy termin wynosi co do zasady sześć lat, natomiast dla wielu roszczeń okresowych i związanych z działalnością gospodarczą trzy lata. Istnieją jednak wyjątki, a bieg terminu może zostać przerwany lub zmieniony przez określone czynności.
Przedawnienie nie oznacza, że pismo można bez namysłu zignorować. Jeśli sprawa trafiła do sądu, trzeba zareagować zgodnie z pouczeniem i pilnować terminu. Rzecznik Finansowy zwraca uwagę, że część osób dowiaduje się o postępowaniu dopiero od komornika, ponieważ wcześniej nie odebrała korespondencji albo nie zareagowała na nakaz zapłaty.
Jeżeli dług jest sporny, warto jasno napisać, czego dokładnie nie uznajemy. Samo zdanie „nie zgadzam się” może być zbyt ogólne. Lepiej wskazać, że nie zawieraliśmy umowy, kwota została błędnie obliczona, zobowiązanie zostało spłacone albo dokumenty nie potwierdzają przejścia wierzytelności na nowego wierzyciela.
Najczęstsze błędy, które pogarszają sytuację
Pierwszym błędem jest unikanie każdej korespondencji. Brak kontaktu nie powoduje zniknięcia długu, a może pozbawić dłużnika czasu na sprawdzenie dokumentów lub wniesienie sprzeciwu od nakazu zapłaty.
Drugim jest podpisywanie ugody bez przeczytania całego dokumentu. Promocja w rodzaju „spłata bez dodatkowych kosztów” może brzmieć atrakcyjnie, ale trzeba sprawdzić, co stanie się po opóźnieniu jednej raty i czy całe zadłużenie nie stanie się od razu wymagalne.
Trzeci błąd to przekazywanie wrażliwych danych przypadkowej osobie. Zanim podasz PESEL, dane logowania czy wykonasz przelew, potwierdź tożsamość firmy niezależnym kanałem. Windykacja nie zwalnia z ostrożności wobec oszustów, zwłaszcza gdy kontakt odbywa się wyłącznie przez wiadomość z podejrzanym numerem rachunku.
Nie warto również obiecywać kwot, których nie da się zapłacić. Lepsza jest konkretna, niższa rata oparta na domowym budżecie niż deklaracja, która szybko przestanie być wykonalna. Wierzyciel może odrzucić propozycję, ale wtedy przynajmniej sytuacja finansowa pozostaje pod kontrolą.
Spokojna reakcja daje więcej niż działanie pod presją
Windykacja jest etapem dochodzenia należności, a nie równoznacznym z egzekucją komorniczą. Dłużnik ma prawo wiedzieć, kto żąda pieniędzy, z jakiego powodu i na jakiej podstawie obliczono kwotę.
Najbezpieczniejszy schemat jest prosty: sprawdź dokumenty, nie ignoruj terminów, nie uznawaj pochopnie niejasnego długu i negocjuj tylko takie warunki, które możesz spełnić. Taka postawa nie gwarantuje umorzenia zobowiązania, ale ogranicza ryzyko błędów, dodatkowych kosztów i decyzji podjętych ze strachu.