Otrzymanie listu lub telefonu od Hoist Finance zwykle budzi niepokój, szczególnie gdy sprawa dotyczy zobowiązania sprzed wielu lat albo długu, którego się nie rozpoznaje. Wyjaśniam, czym zajmuje się Hoist Polska, skąd może wynikać wezwanie, jak sprawdzić zasadność roszczenia i kiedy lepiej negocjować raty, a kiedy najpierw skonsultować dokumenty.
Najważniejsze informacje o kontakcie z Hoist Finance
- Hoist Polska kupuje i obsługuje portfele wierzytelności, dlatego może wystąpić jako nowy wierzyciel zamiast banku lub firmy pożyczkowej.
- Wezwanie do zapłaty nie jest nakazem sądowym i samo w sobie nie daje prawa do zajęcia rachunku, pensji ani majątku.
- Przed zapłatą sprawdź podstawę długu, wysokość salda, daty oraz ewentualne przedawnienie.
- Jeżeli zobowiązanie jest prawidłowe, można próbować ustalić realny plan ratalny, dopasowany do domowego budżetu.
- Na reklamację firma odpowiada co do zasady w terminie 30 dni, a w trudniejszych sprawach termin może zostać wydłużony do 60 dni.
Czym jest Hoist Polska i dlaczego kontaktuje się z dłużnikiem
Hoist Finance to szwedzka grupa działająca na rynku kredytowym. Jej polska spółka zajmuje się między innymi nabywaniem i obsługą portfeli wierzytelności, czyli pakietów niespłaconych zobowiązań sprzedawanych przez banki, firmy pożyczkowe lub inne instytucje finansowe.
W praktyce oznacza to, że kredyt lub pożyczka zaciągnięta pierwotnie w innej firmie mogła zostać przeniesiona na nowego wierzyciela. Hoist nie zawsze jest więc podmiotem, z którym podpisywałeś pierwotną umowę. To właśnie cesja wierzytelności, czyli przelew prawa do dochodzenia długu, najczęściej wyjaśnia zmianę nadawcy korespondencji.
Z informacji publikowanych przez Hoist Finance wynika, że spółka obsługuje zarówno wierzytelności niezabezpieczone, na przykład kredyty gotówkowe, karty kredytowe i pożyczki, jak i wybrane zobowiązania zabezpieczone. Dla odbiorcy pisma najważniejsze nie jest jednak to, jak duża jest grupa kapitałowa, lecz czy konkretne roszczenie jest udokumentowane i prawidłowo wyliczone.
Spółka podaje, że jej polska siedziba znajduje się we Wrocławiu, a kontakt z klientami odbywa się telefonicznie, mailowo lub przez formularz. Firma zaznacza również, że nie przyjmuje klientów w siedzibie, dlatego wizyta pod adresem z pisma nie jest standardową drogą załatwiania sprawy.
Co oznacza list lub telefon od firmy windykacyjnej
Pierwsza korespondencja może mieć formę listu, SMS-a, wiadomości e-mail albo telefonu. Sam kontakt nie przesądza jeszcze, że dług jest bezsporny. Traktuję takie pismo jako sygnał do weryfikacji dokumentów, a nie jako powód do natychmiastowej wpłaty przypadkowej kwoty.
| Rodzaj kontaktu | Co oznacza | Co zrobić |
|---|---|---|
| Wezwanie do zapłaty | Żądanie dobrowolnej spłaty długu | Sprawdź wierzyciela, umowę, saldo i terminy |
| Propozycja ugody | Oferta rozłożenia zadłużenia na raty lub zmiany warunków | Policz ratę w swoim budżecie i przeczytaj skutki podpisania |
| Pozew lub nakaz zapłaty | Sprawa trafiła na drogę sądową | Nie ignoruj pisma i pilnuj terminu na sprzeciw lub odpowiedź |
| Pismo od komornika | Egzekucja na podstawie tytułu wykonawczego | Sprawdź sygnaturę i skontaktuj się z kancelarią komorniczą |
Firma windykacyjna nie jest komornikiem. Nie może samodzielnie zająć konta bankowego, pensji, samochodu ani wyposażenia mieszkania. Jak przypomina UOKiK, egzekucja wymaga wcześniejszego postępowania sądowego i udziału komornika, dlatego groźby natychmiastowej licytacji po samym SMS-ie powinny wzbudzić ostrożność.
Nie oznacza to, że każde wezwanie można zignorować. Brak reakcji może sprawić, że wierzyciel skieruje sprawę do sądu, a później do egzekucji. Najgorszą strategią jest zwykle zarówno impulsywna zapłata bez sprawdzenia sprawy, jak i udawanie, że problem nie istnieje.
Jak sprawdzić, czy żądanie zapłaty jest zasadne
Na początku poproś o komplet informacji, jeśli nie wynika jasno z otrzymanego pisma. Potrzebujesz przede wszystkim danych pierwotnego wierzyciela, numeru umowy, daty zawarcia zobowiązania, daty wymagalności, historii wpłat oraz dokładnego rozliczenia kapitału, odsetek i innych należności.
- Porównaj dane osobowe i upewnij się, że korespondencja rzeczywiście dotyczy Ciebie.
- Sprawdź, jakiego zobowiązania dotyczy sprawa i czy rozpoznajesz pierwotnego wierzyciela.
- Poproś o informację o cesji wierzytelności oraz aktualnym wierzycielu.
- Zweryfikuj, czy podana kwota zawiera wyłącznie należność główną i prawidłowo naliczone odsetki.
- Ustal, czy nie doszło wcześniej do spłaty, umorzenia, reklamacji albo prawomocnego rozstrzygnięcia.
Nie wysyłaj skanu dowodu osobistego ani danych logowania do banku tylko dlatego, że ktoś naciska przez telefon. Płatność kieruj wyłącznie na rachunek potwierdzony w bezpiecznym kanale kontaktu, a przed przelewem sprawdź, czy numer sprawy i odbiorca zgadzają się z dokumentami.
Jeżeli dług jest Twój, ale jego wysokość budzi wątpliwości, napisz reklamację albo sprzeciw wobec części roszczenia. W piśmie opisz konkretnie, co kwestionujesz. Ogólne zdanie „nie zgadzam się z długiem” jest słabsze niż wskazanie, że na przykład nie otrzymałeś historii rozliczenia albo kwota zawiera nieudokumentowaną opłatę.
Co zrobić, gdy dług jest prawidłowy, ale nie stać Cię na jednorazową spłatę
Jeżeli po analizie dokumentów uznasz, że zobowiązanie rzeczywiście istnieje, kolejnym krokiem może być rozmowa o ratach. Nie proponuj kwoty, która wygląda dobrze na papierze, ale po dwóch miesiącach stanie się niemożliwa do zapłaty. Lepsza jest niższa rata płacona regularnie niż ambitna deklaracja prowadząca do kolejnego opóźnienia.
Przed negocjacjami spisz miesięczne dochody i stałe wydatki. Jeżeli po opłaceniu mieszkania, żywności, leków, transportu i innych podstawowych potrzeb zostaje Ci 350 zł, nie przeznaczaj całej tej kwoty na ratę. Zostaw margines na nieprzewidziane wydatki, a dopiero resztę zaproponuj wierzycielowi.
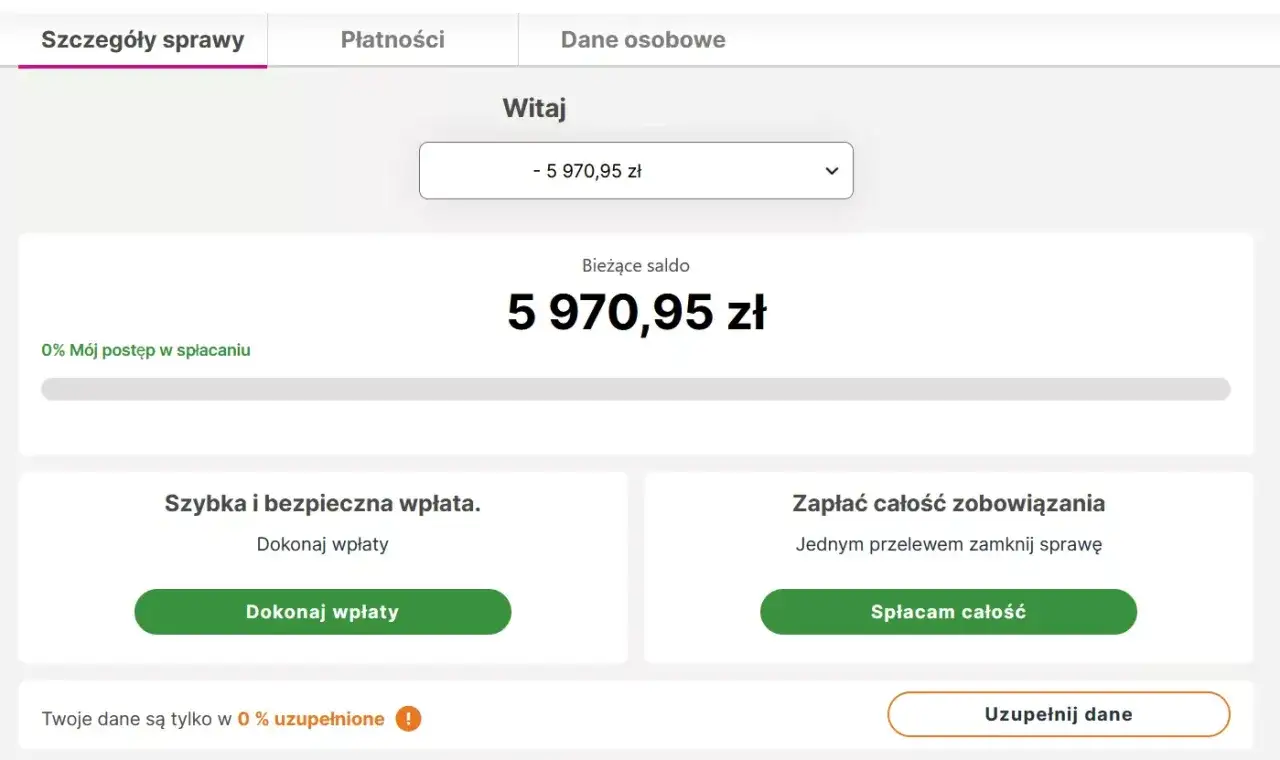
W jednym z formularzy propozycji spłaty stosowanych przez firmę wskazano minimalną ratę 50 zł, ale nie oznacza to, że każda sprawa zostanie zaakceptowana na takich samych warunkach. Ostateczna oferta może zależeć od salda, historii płatności, rodzaju wierzytelności i tego, czy propozycja jest dla wierzyciela wiarygodna.
Jeśli zawierasz ugodę, sprawdź, czy dokument określa całkowitą kwotę do zapłaty, liczbę rat, terminy, numer rachunku, skutki opóźnienia oraz to, kiedy wierzyciel uzna zobowiązanie za spłacone. Pomocny może być także wzór ugody spłaty długu, ponieważ pokazuje, jakie elementy powinny znaleźć się w takim porozumieniu.
Nie podpisuj ugody podczas rozmowy telefonicznej bez przeczytania jej na spokojnie. Szczególną uwagę zwróć na zapisy dotyczące uznania długu, dodatkowych kosztów i natychmiastowej wymagalności całego salda po jednej spóźnionej racie.
Przedawnienie, koszty i reklamacja w sprawie długu
Przedawnienie nie oznacza automatycznie, że dokument przestaje istnieć, ale może ograniczyć możliwość skutecznego dochodzenia roszczenia. Dla wielu roszczeń związanych z działalnością gospodarczą podstawowy termin wynosi 3 lata, natomiast ogólny termin przedawnienia to zazwyczaj 6 lat. Dokładne ustalenie daty wymaga sprawdzenia rodzaju długu, terminu wymagalności i ewentualnych czynności sądowych.
Nie zakładaj, że dług jest przedawniony tylko dlatego, że pochodzi sprzed kilku lat. Z drugiej strony nie płać symbolicznej kwoty „na próbę” ani nie podpisuj dokumentu uznającego zobowiązanie, zanim nie sprawdzisz skutków prawnych. Wpłata lub ugoda może zmienić Twoją sytuację procesową, a ocena zależy od konkretnych dat i dokumentów.
Kwestionuj także niejasne opłaty. Odsetki muszą mieć podstawę, a koszty sądowe i egzekucyjne wynikają z właściwych postępowań oraz rozstrzygnięć. Sama obsługa windykacyjna nie powinna być traktowana jako dowolna opłata dopisywana do salda bez wyjaśnienia.
Jeżeli kontakt jest agresywny, dane długu są przekazywane osobom postronnym albo pisma sugerują, że firma już zajęła majątek, zachowaj wiadomości, koperty i historię połączeń. Takie materiały mogą być ważne przy reklamacji. Hoist Finance podaje, że reklamacje rozpatruje co do zasady w terminie 30 dni, a w szczególnie skomplikowanych przypadkach termin może wynieść do 60 dni.
Do firmy można zwrócić się pisemnie na adres Hoist Polska sp. z o.o. we Wrocławiu, mailowo na office@hoistfinance.pl lub telefonicznie pod numerem 71 739 17 17, od poniedziałku do piątku w godzinach 8:00-18:00. Jeśli chcesz porównać sposób analizy podobnej korespondencji od innego podmiotu, przydatny będzie materiał o firmie Axfina.
Najbezpieczniejsza kolejność działań po otrzymaniu pisma
Najpierw zachowaj spokój i nie potwierdzaj przez telefon, że uznajesz dług. Zrób kopię korespondencji, zapisz numer sprawy i przygotuj własne dokumenty, na przykład umowę, potwierdzenia przelewów oraz wcześniejszą korespondencję z bankiem.
Potem wybierz jedną z trzech dróg. Gdy dług jest nieznany lub błędnie wyliczony, zażądaj dokumentów i złóż reklamację. Gdy jest prawidłowy, ale nie masz pieniędzy, negocjuj raty. Gdy otrzymasz pismo sądowe, potraktuj termin procesowy jako priorytet, bo zwykła rozmowa z windykatorem nie zastępuje sprzeciwu od nakazu zapłaty.
W mojej ocenie największą różnicę robi nie sama szybkość wpłaty, lecz świadoma decyzja oparta na dokumentach. Dzięki temu można uniknąć dwóch skrajnych błędów: zapłaty roszczenia, którego nie udało się potwierdzić, oraz zlekceważenia prawidłowego długu, który z czasem może doprowadzić do postępowania sądowego.