Sprawdzenie, czy osoba albo firma figuruje w krajowym rejestrze zadłużonych, może być ważne przed podpisaniem umowy, pożyczką lub rozpoczęciem współpracy. Wyjaśniam, czym jest ten rejestr, jakie informacje obejmuje, jak wykonać wyszukiwanie oraz dlaczego brak wpisu nie oznacza automatycznie, że ktoś nie ma żadnych długów.
Najważniejsze informacje o rejestrze niewypłacalnych osób i firm
- KRZ jest jawny i bezpłatny, więc każdy może sprawdzić dostępne w nim dane.
- Rejestr obejmuje przede wszystkim upadłości, restrukturyzacje, bezskuteczne egzekucje oraz określone zaległości alimentacyjne.
- Nie jest to pełna lista wszystkich osób spóźniających się ze spłatą kredytu, rachunku czy chwilówki.
- Osobę prywatną nieprowadzącą firmy wyszukuje się zwykle po numerze PESEL lub innym identyfikatorze.
- Do oceny historii kredytowej potrzebne są również BIK i biura informacji gospodarczej.
Czym naprawdę jest krajowy rejestr zadłużonych
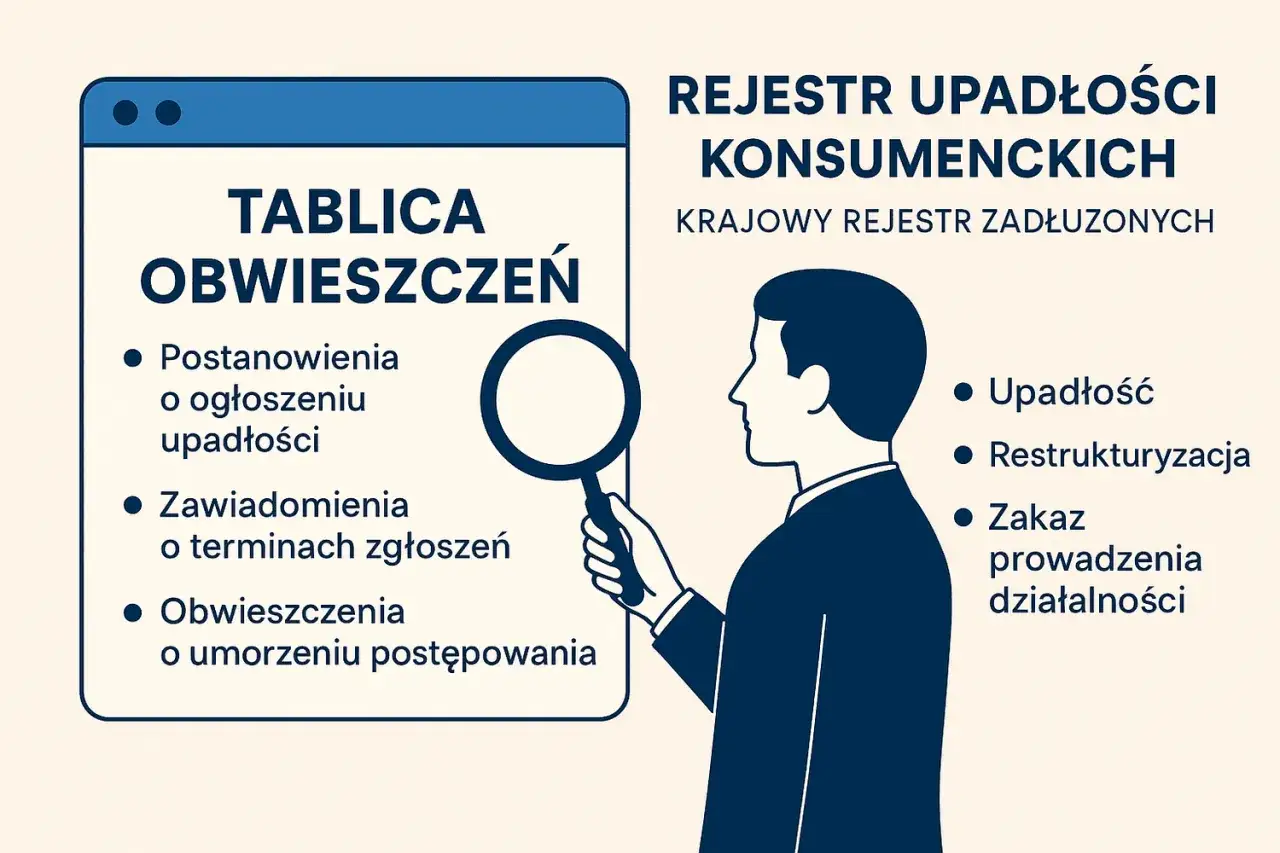
Krajowy Rejestr Zadłużonych, czyli KRZ, to publiczny system prowadzony przez Ministra Sprawiedliwości. Jego zadaniem nie jest pokazywanie każdej niezapłaconej raty, lecz ujawnianie informacji o określonych postępowaniach sądowych i egzekucyjnych.
Najprościej mówiąc, KRZ pokazuje sytuacje, w których problemy finansowe stały się na tyle poważne, że pojawiły się w formalnym postępowaniu. Sam traktuję go przede wszystkim jako narzędzie do oceny ryzyka prawnego i niewypłacalności, a nie jako zwykłą wyszukiwarkę dłużników.
Dostęp do danych jest jawny i bezpłatny. Nie trzeba mieć interesu prawnego, aby zapoznać się z informacjami udostępnionymi w rejestrze. Trzeba jednak pamiętać, że zakres danych oraz czas ich publikacji wynikają z przepisów, dlatego wynik wyszukiwania nie zawsze pokazuje pełną historię finansową danej osoby.
Kogo i jakie postępowania obejmuje KRZ
W rejestrze mogą pojawić się osoby fizyczne, przedsiębiorcy, spółki oraz inne jednostki mające zdolność prawną. Zakres wpisów jest konkretny, dlatego nie każda osoba z zaległą płatnością trafi do tego systemu.
Upadłość i restrukturyzacja
Najczęściej kojarzonymi wpisami są informacje o postępowaniu upadłościowym albo restrukturyzacyjnym. Dotyczy to zarówno konsumentów, jak i przedsiębiorców. Wpis może informować między innymi o ogłoszeniu upadłości, przebiegu postępowania, jego zakończeniu lub działaniach podejmowanych wobec majątku dłużnika.
Restrukturyzacja nie oznacza tego samego co upadłość. W pierwszym przypadku dłużnik próbuje porozumieć się z wierzycielami i uratować działalność, natomiast upadłość wiąże się z formalnym postępowaniem mającym uporządkować niewypłacalność. To rozróżnienie ma znaczenie, gdy sprawdzamy potencjalnego kontrahenta.
Bezskuteczna egzekucja
KRZ może zawierać dane osób lub podmiotów, wobec których prowadzono egzekucję sądową albo administracyjną, a następnie ją umorzono z powodu bezskuteczności. Taki wpis sugeruje, że egzekutor nie znalazł majątku pozwalającego na odzyskanie należności.
Nie oznacza to jednak, że każda egzekucja automatycznie pojawia się w rejestrze. Znaczenie ma jej rodzaj, sposób zakończenia oraz spełnienie warunków określonych w przepisach.
Określone zaległości alimentacyjne
W rejestrze ujawniane są również osoby, wobec których toczy się egzekucja świadczeń alimentacyjnych albo należności budżetu państwa związanych z bezskuteczną egzekucją alimentów, jeżeli zaległość obejmuje ponad 3 miesiące.
To ważne ograniczenie. Sam fakt opóźnienia w płatności alimentów nie wystarcza do automatycznego wpisu, jeśli nie ma odpowiedniego postępowania i podstawy prawnej.
Zakaz prowadzenia działalności gospodarczej
KRZ może także pokazywać postępowania dotyczące orzeczenia zakazu prowadzenia działalności gospodarczej. Przed rozpoczęciem współpracy z przedsiębiorcą taki wpis powinien skłonić do dokładnego sprawdzenia jego statusu, reprezentacji i aktualnej sytuacji firmy.
Jak sprawdzić osobę albo firmę w rejestrze
Wyszukiwanie odbywa się przez publiczny portal KRZ. Nie należy korzystać z przypadkowych stron obiecujących „pełny raport o każdym długu”, ponieważ mogą mieszać dane z różnych baz albo pobierać opłaty za informacje dostępne bezpłatnie w systemie państwowym.
Sprawdzanie osoby prywatnej
W przypadku osoby fizycznej, która nie prowadzi działalności gospodarczej, potrzebny jest zwykle pełny identyfikator, przede wszystkim PESEL. Wyszukiwanie wyłącznie po imieniu i nazwisku nie jest standardową drogą, ponieważ mogłoby prowadzić do pomylenia osób o tych samych danych.
- Wejdź do publicznej części systemu KRZ.
- Wybierz zakładkę dotyczącą osoby fizycznej nieprowadzącej działalności.
- Wpisz pełny PESEL albo inny dostępny identyfikator.
- Uruchom wyszukiwanie i sprawdź, czy pojawiły się postępowania.
- Przeczytaj nie tylko sam fakt wpisu, lecz także rodzaj sprawy, sygnaturę, daty i status postępowania.
Najczęstszy błąd polega na uznaniu samego nazwiska za wystarczający dowód. Ja zawsze porównuję co najmniej identyfikator, miejscowość i rodzaj postępowania, bo pojedynczy wynik bez dodatkowej weryfikacji może być mylący.
Sprawdzanie przedsiębiorcy lub spółki
Przy firmie można posłużyć się nazwą, numerem NIP, REGON, KRS albo innym identyfikatorem widocznym w systemie. W przypadku jednoosobowej działalności gospodarczej warto sprawdzić zarówno dane firmy, jak i osobę fizyczną prowadzącą działalność.
Po znalezieniu wyniku zwróć uwagę na datę rozpoczęcia i zakończenia postępowania. Sam wpis nie odpowiada jeszcze na pytanie, czy firma ma dziś środki na zapłatę. Pokazuje natomiast, że w określonym momencie wystąpiło zdarzenie, które mogło istotnie wpłynąć na jej wypłacalność.
Co zrobić, gdy wynik jest pusty
Brak wyniku oznacza tylko, że w dostępnej części systemu nie znaleziono pasującego wpisu. Nie potwierdza, że dana osoba nie ma kredytów, zaległych rachunków, pożyczek pozabankowych ani innych zobowiązań.
Powodem może być także inny sposób zapisu danych, upływ okresu publikacji albo brak formalnego postępowania. Dlatego przy ważnej umowie sprawdzam także KRS lub CEIDG, BIK oraz odpowiednie biura informacji gospodarczej.
KRZ, BIK i BIG pokazują różne rodzaje ryzyka
Te bazy bywają wrzucane do jednego worka, choć działają według innych zasad. Najważniejsza różnica polega na tym, że KRZ dotyczy formalnych postępowań, BIK opisuje historię kredytową, a BIG-i gromadzą informacje gospodarcze o zaległościach zgłaszanych przez wierzycieli.
| Rejestr | Co pokazuje | Kiedy ma największe znaczenie |
|---|---|---|
| KRZ | Upadłości, restrukturyzacje, wybrane bezskuteczne egzekucje i określone zaległości alimentacyjne | Przy ocenie niewypłacalności i formalnych postępowań |
| BIK | Historię kredytów, pożyczek, kart i terminowości spłat | Przy kredycie, pożyczce albo ocenie zdolności kredytowej |
| BIG | Informacje gospodarcze o zaległościach i terminowych płatnościach przekazane przez wierzycieli | Przy rachunkach, usługach, najmie i współpracy handlowej |
BIK nie jest „czarną listą”. Trafiają tam również prawidłowo spłacane zobowiązania, które budują historię kredytową. Z kolei BIG-i nie tworzą jednego wspólnego rejestru, lecz działają jako odrębne biura informacji gospodarczej.
W praktyce pojedyncze sprawdzenie rzadko wystarcza. Jeśli chcę ocenić ryzyko współpracy z firmą, zaczynam od KRZ, ale później porównuję dane z rejestrem przedsiębiorców, dokumentami finansowymi oraz informacjami kredytowymi i gospodarczymi.
Co oznacza wpis i jak reagować na nieprawidłowe dane
Wpis w rejestrze nie zawsze oznacza, że dług nadal istnieje w tej samej wysokości. Może dotyczyć postępowania zakończonego, dawnej sytuacji albo formalnego etapu, który nie pokazuje całego aktualnego obrazu finansów.
Dlatego nie wyciągałbym wniosku „wpisany oznacza niewiarygodny w każdej sprawie”. Znaczenie ma rodzaj postępowania, jego status, data oraz to, czy osoba lub firma podjęła działania naprawcze.
Gdy sprawdzasz kontrahenta
Przy większej umowie poproś o aktualne dokumenty, zabezpieczenie płatności albo częściową przedpłatę. W przypadku firmy sprawdź, kto może ją reprezentować, czy dane z KRZ zgadzają się z KRS oraz czy nie ma rozbieżności między deklarowanym statusem a dokumentami.
Nie kopiuj bezrefleksyjnie pojedynczego wyniku do wiadomości e-mail ani nie publikuj danych osoby prywatnej. Informacje z rejestru służą do uzasadnionej oceny ryzyka, a nie do publicznego zawstydzania dłużnika.
Przeczytaj również: Odmowa kredytu mimo czystego BIK? Sprawdź, co zrobić
Gdy znalazłeś własne dane
Najpierw pobierz lub zapisz szczegóły postępowania i sprawdź, jaki organ wprowadził informację. Jeżeli dane są błędne albo nieaktualne, zgłoszenie kieruje się przez funkcję kontaktową systemu lub do właściwego organu prowadzącego sprawę.
Samo spłacenie zobowiązania nie zawsze powoduje natychmiastowe usunięcie każdej informacji. W niektórych przypadkach trzeba doprowadzić do formalnej aktualizacji danych przez uprawniony organ, dlatego warto zachować potwierdzenia zapłaty, postanowienia sądu i korespondencję z wierzycielem.
Dlaczego wynik z KRZ nie powinien być jedynym sprawdzeniem
Osoba może mieć kilka niespłaconych zobowiązań, ale nie być objęta żadnym postępowaniem ujawnianym w tym rejestrze. Dotyczy to choćby zaległego rachunku za telefon, prywatnej pożyczki albo opóźnionej raty kredytu, jeśli sprawa nie weszła w etap objęty publikacją.
Z drugiej strony pojedynczy wpis może mieć duże znaczenie dla przyszłego kredytu, wynajmu lokalu lub współpracy biznesowej. Dlatego wynik traktuję jako sygnał do dalszej weryfikacji, a nie jako kompletną ocenę człowieka czy przedsiębiorstwa.
Jeśli sprawdzasz siebie, rozsądny zestaw obejmuje KRZ, BIK, właściwe BIG-i oraz kontrolę własnych umów i rachunków. Jeśli sprawdzasz kontrahenta, dodaj KRS lub CEIDG, sprawozdania finansowe i dokument potwierdzający umocowanie osoby podpisującej umowę.
Najważniejszy krok po sprawdzeniu rejestru
Sam wpis nie rozwiązuje problemu i sam brak wpisu go nie wyklucza. Najbezpieczniej połączyć informację z KRZ z datami, statusem postępowania oraz danymi z BIK i BIG, a przy większych kwotach także z dokumentami finansowymi.
Jeżeli znalazłeś własne dane, nie odkładaj wyjaśnienia sprawy. Im szybciej ustalisz źródło wpisu i zbierzesz dokumenty, tym łatwiej skorygować błąd albo uporządkować dalsze kroki związane ze spłatą zadłużenia.