Gdy pożyczasz pieniądze od rodziny, znajomego albo firmy, sam zwrot środków nie jest dochodem, ale zawarcie umowy może wywołać obowiązek zapłaty PCC. To, czy zapłacisz podatek od pożyczki, zależy przede wszystkim od tego, kto udziela finansowania, jaka jest kwota i czy korzystasz ze zwolnienia. Poniżej wyjaśniam stawki, limity, termin na formularz PCC-3 oraz sytuacje, w których pożyczka bankowa wygląda podatkowo inaczej niż prywatna.
Najważniejsze zasady rozliczenia pożyczki w Polsce
- 0,5% wynosi standardowa stawka PCC od prywatnej umowy pożyczki.
- Pożyczkobiorca składa PCC-3 i płaci podatek, a nie osoba przekazująca pieniądze.
- 14 dni to podstawowy termin na złożenie deklaracji i zapłatę należności.
- Pożyczka od najbliższej rodziny może być całkowicie zwolniona, także przy wysokiej kwocie.
- Przy kredycie lub pożyczce bankowej PCC zwykle nie występuje, ponieważ usługa finansowa podlega odrębnym zasadom VAT.
Najpierw sprawdź, czy chodzi o PCC
W przypadku prywatnej umowy pożyczki podstawowym obciążeniem jest podatek od czynności cywilnoprawnych, czyli PCC. Obowiązek powstaje zwykle w chwili zawarcia umowy, a podatnikiem jest osoba, która otrzymuje pieniądze. Nie płaci go pożyczkodawca, nawet jeśli to on przygotował dokument.
Podstawą opodatkowania jest kwota pożyczonego kapitału, a nie suma odsetek. Jeżeli pożyczka wynosi 20 000 zł, urząd nie oblicza PCC od kwoty, którą ostatecznie oddasz z odsetkami, tylko od 20 000 zł. Przy kilku wypłatach, gdy ich łączna suma nie została z góry określona, podstawą może być każda przekazana transza.
Umowę najlepiej sporządzić na piśmie lub w formie dokumentowej, nawet gdy pożyczkodawcą jest bliska osoba. Dokument powinien wskazywać strony, kwotę, datę przekazania środków, termin zwrotu i ewentualne odsetki. Z mojego doświadczenia wynika, że największy problem pojawia się nie przy samym podatku, lecz przy późniejszym udowodnieniu, czym faktycznie była przekazana kwota.
Ile wynosi podatek i kto musi go zapłacić
Standardowa stawka PCC od umowy pożyczki wynosi 0,5% wartości kapitału. W praktyce oznacza to, że przy pożyczce 10 000 zł podatek wyniesie 50 zł, przy 50 000 zł będzie to 250 zł, a przy 100 000 zł już 500 zł.
| Kwota pożyczki | PCC przy stawce 0,5% | Przykładowa sytuacja |
|---|---|---|
| 800 zł | 0 zł | Pożyczka od osoby spoza rodziny mieści się w limicie zwolnienia. |
| 5 000 zł | 25 zł | Typowa pożyczka prywatna od znajomego. |
| 20 000 zł | 100 zł | Pożyczka od osoby niespokrewnionej, jeśli nie działa inne zwolnienie. |
| 100 000 zł | 500 zł | Pożyczka prywatna poza najbliższą rodziną. |
Nie każda pożyczka prywatna oznacza jednak konieczność zapłaty. Zwolnione są między innymi pożyczki od osób spoza najbliższej rodziny, jeżeli ich wartość nie przekracza 1000 zł. Przy tym limicie trzeba uważać na kilka umów od tej samej osoby, ponieważ sztuczne dzielenie jednej pożyczki na mniejsze części nie daje bezpiecznej ochrony.
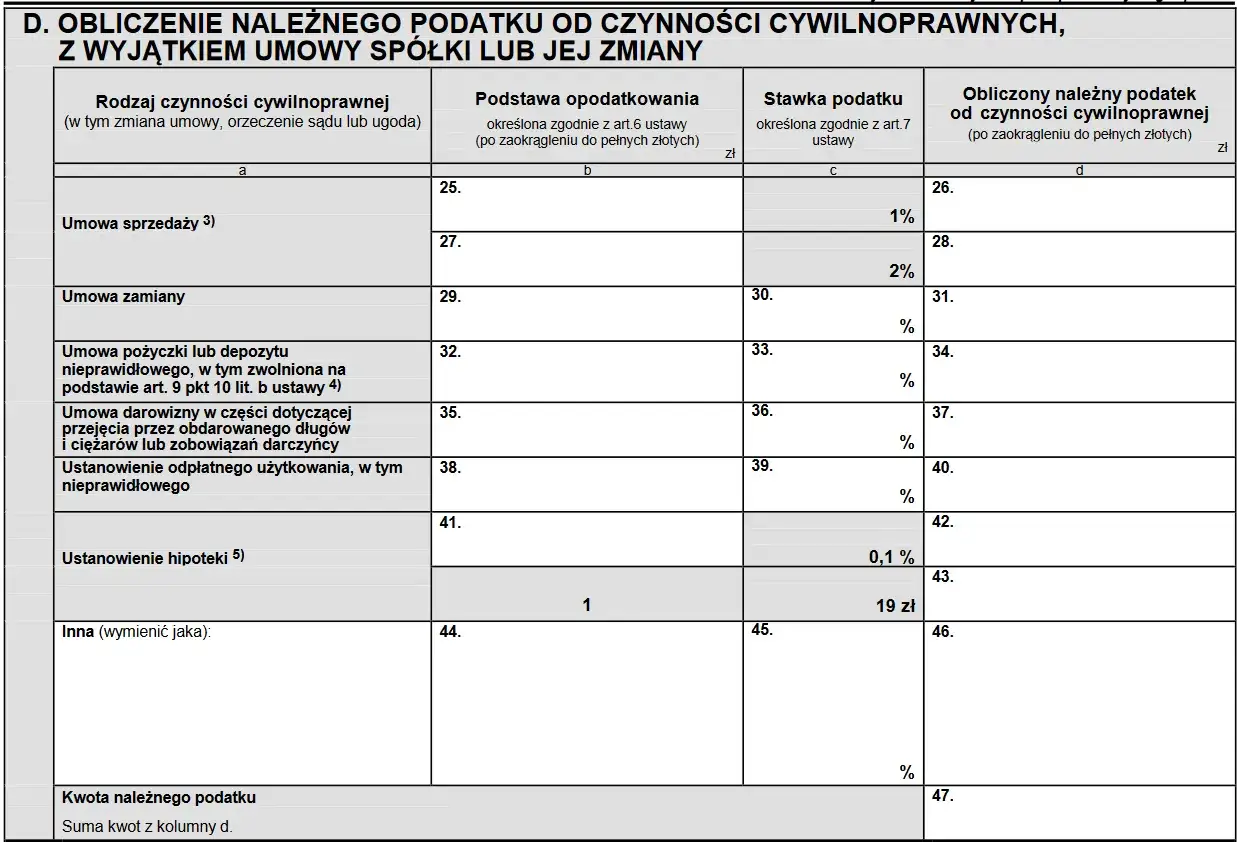
Jeżeli podatek jest należny, deklarację PCC-3 składa pożyczkobiorca. Termin wynosi 14 dni od zawarcia umowy, a nie od dnia rozpoczęcia spłaty. W tym samym terminie trzeba wpłacić obliczoną kwotę do właściwego urzędu skarbowego.
Pożyczka od rodziny może być całkowicie zwolniona
Najkorzystniejsze zasady dotyczą pożyczek między najbliższymi członkami rodziny. Zwolnienie obejmuje między innymi małżonków, rodziców, dzieci, dziadków, wnuki, rodzeństwo, pasierbów, ojczyma i macochę. Przy takiej pożyczce można uniknąć PCC bez względu na wysokość kwoty, ale trzeba spełnić konkretne warunki.
Co trzeba zrobić przy większej kwocie
Jeżeli pożyczka od najbliższej rodziny przekracza 36 120 zł, pożyczkobiorca powinien złożyć PCC-3 w ciągu 14 dni. Pieniądze należy otrzymać na rachunek bankowy, rachunek w SKOK albo przekazem pocztowym. Przelew z jasnym tytułem, na przykład „pożyczka zgodnie z umową z dnia...”, jest znacznie bezpieczniejszy niż przekazanie gotówki do ręki.
Limit 36 120 zł dotyczy łącznej wartości pożyczek i innych pożyczek rzeczowych od tej samej osoby w roku ostatniej pożyczki oraz w pięciu poprzednich latach. Nie należy więc sprawdzać wyłącznie jednej nowej umowy. Jeżeli rodzic pożyczył dziecku 25 000 zł kilka lat temu, a teraz przekazuje kolejne 20 000 zł, suma może mieć znaczenie dla sposobu rozliczenia.
Przeczytaj również: Śmierć kredytobiorcy a ubezpieczenie kredytu - co dalej?
Rodzina to nie zawsze ta sama grupa podatkowa
Teściowie, zięć i synowa należą do pierwszej grupy podatkowej, ale nie są objęci dokładnie tym samym zwolnieniem co rodzice, dzieci czy rodzeństwo. Przy pożyczkach od osób z pierwszej grupy podatkowej do 36 120 zł łącznie działa odrębne zwolnienie, liczone według podobnej zasady pięciu lat.
Najczęściej popełniany błąd polega na przekonaniu, że każda pożyczka rodzinna jest automatycznie bezpodatkowa. W przypadku większej kwoty brak formularza albo brak potwierdzenia przelewu może pozbawić prawa do preferencji. Jeżeli podczas kontroli podatnik powoła się na pożyczkę, ale nie udokumentuje wpływu pieniędzy, może zostać zastosowana sankcyjna stawka 20%.
Kredyt bankowy i pożyczka od firmy rządzą się innymi zasadami
Osoba spłacająca kredyt gotówkowy, hipoteczny albo kartę kredytową nie składa PCC-3 od każdej umowy zawartej z bankiem. Usługi finansowe banków i profesjonalnych firm pożyczkowych są rozliczane w reżimie VAT, zwykle jako usługi zwolnione z VAT, dlatego taka czynność co do zasady nie podlega dodatkowo PCC.
Nie oznacza to, że finansowanie bankowe jest bez podatkowych kosztów. W racie znajdują się odsetki, prowizje i czasem opłaty dodatkowe, ale nie są one PCC płaconym samodzielnie przez klienta. Tu ważniejsze staje się porównanie całkowitego kosztu kredytu, RRSO i warunków wcześniejszej spłaty niż sam podatek od zawarcia umowy.
Oddzielną sprawą są odsetki otrzymywane przez prywatnego pożyczkodawcę. Jeżeli ktoś pożycza pieniądze odpłatnie, uzyskane odsetki mogą być jego przychodem z kapitałów pieniężnych opodatkowanym stawką 19%. Ten obowiązek dotyczy osoby zarabiającej na pożyczce, a nie pożyczkobiorcy i nie zastępuje rozliczenia PCC.
Jak rozliczyć prywatną pożyczkę krok po kroku
- Spisz umowę i określ kwotę, strony, termin zwrotu oraz oprocentowanie.
- Ustal źródło pieniędzy i sprawdź, czy pożyczkodawca należy do najbliższej rodziny albo pierwszej grupy podatkowej.
- Policz podstawę opodatkowania, czyli otrzymany kapitał, bez doliczania przyszłych odsetek.
- Złóż PCC-3 w ciągu 14 dni, jeżeli pożyczka nie korzysta ze zwolnienia albo zwolnienie wymaga zgłoszenia.
- Zapłać podatek na rachunek właściwego urzędu skarbowego i zachowaj potwierdzenie.
Formularz można złożyć elektronicznie albo papierowo. Przy większej pożyczce rodzinnej deklarację składa się nawet wtedy, gdy finalnie podatek wynosi 0 zł, ponieważ samo zgłoszenie jest jednym z warunków zwolnienia.
Jeżeli termin już minął, nie warto udawać, że umowy nie było. Najrozsądniej złożyć zaległą deklarację, zapłacić podatek z odsetkami i sprawdzić, czy można dołączyć czynny żal. Jego skuteczność zależy od okoliczności, dlatego przy wysokiej kwocie lub kontroli urzędu lepiej skonsultować dokumenty z doradcą podatkowym.
Najbezpieczniejszy sposób na uniknięcie podatkowej niespodzianki
Przy prywatnej pożyczce trzy elementy mają największe znaczenie: pisemna umowa, przelew bankowy i pilnowanie 14-dniowego terminu. To proste czynności, ale właśnie ich brak najczęściej zamienia niewielki obowiązek podatkowy w spór z urzędem.
Jeżeli pieniądze pochodzą z banku, zwykle nie rozliczasz PCC, lecz analizujesz całkowity koszt finansowania. Jeżeli pożyczkodawcą jest rodzic, rodzeństwo albo inna bliska osoba, sprawdź limit 36 120 zł, historię wcześniejszych pożyczek i warunek udokumentowania przekazania środków. Taka krótka kontrola przed przelewem może oszczędzić zarówno pieniądze, jak i dużo niepotrzebnego stresu.